
Πώς μαθαίνουμε στα παιδιά την αξία των χρημάτων
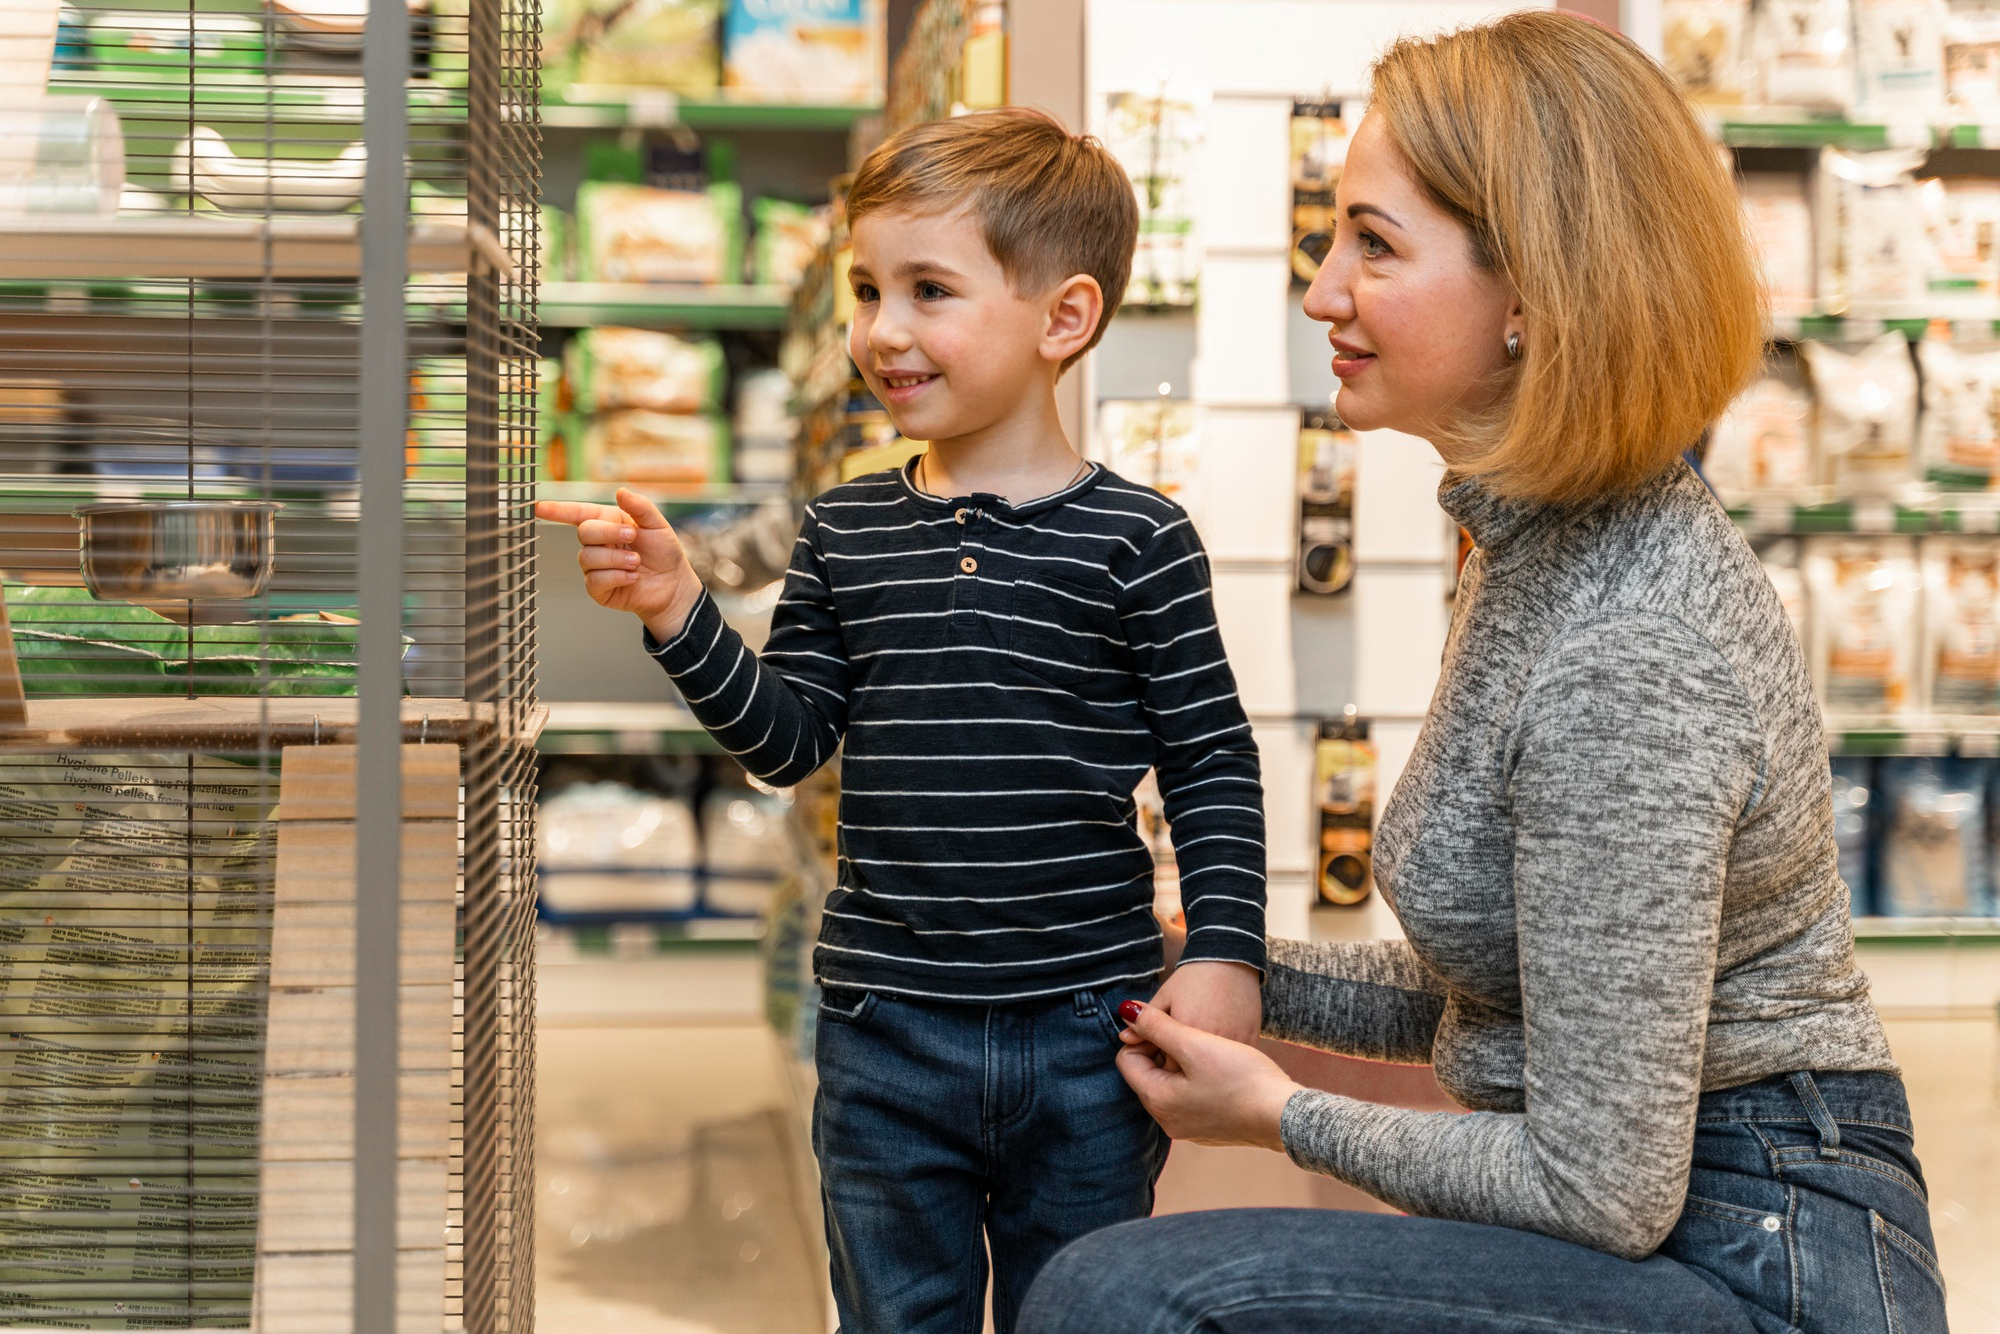
Μια βόλτα στο σούπερ μάρκετ μπορεί να μετατραπεί σε μια μικρή διαπραγμάτευση. Το παιδί βλέπει ένα παιχνίδι στο ράφι, το παίρνει στα χέρια του και ζητά να το αγοράσετε. Του εξηγείτε ότι σήμερα δεν θα πάρετε παιχνίδια, αλλά εκείνο επιμένει. «Μα γιατί; Αφού έχεις κάρτα!». Και όταν του λέτε ότι τα χρήματα δεν είναι απεριόριστα, σας κοιτάζει απορημένο, σαν να πρόκειται για κάτι εντελώς ακατανόητο.
Για ένα μικρό παιδί, η σχέση ανάμεσα στην εργασία, στο εισόδημα και στις αγορές δεν είναι καθόλου αυτονόητη. Βλέπει τους γονείς να πληρώνουν με μια πλαστική κάρτα, να παραγγέλνουν προϊόντα με το κινητό ή να παίρνουν χρήματα από ένα μηχάνημα. Πώς να καταλάβει ότι πίσω από αυτές τις κινήσεις υπάρχουν συγκεκριμένοι οικονομικοί πόροι, υποχρεώσεις και αποφάσεις;
Η οικονομική διαπαιδαγώγηση είναι μία από τις δεξιότητες που μπορούμε να καλλιεργήσουμε στα παιδιά από μικρή ηλικία. Δεν χρειάζεται να περιμένουμε να αποκτήσουν δικό τους εισόδημα ή να αρχίσουν να χρησιμοποιούν τραπεζικές κάρτες. Η κατανόηση των χρημάτων ξεκινά πολύ νωρίτερα, μέσα από απλές καθημερινές εμπειρίες, μικρές επιλογές και συζητήσεις που προσαρμόζονται στην ηλικία τους.
Η Παγκόσμια Ημέρα Αποταμίευσης, στις 31 Οκτωβρίου, αποτελεί μια καλή αφορμή για να αναρωτηθούμε πώς μπορούμε να βοηθήσουμε τα παιδιά να κατανοήσουν την αξία των χρημάτων, χωρίς να μετατρέψουμε την οικονομική εκπαίδευση σε μάθημα στερήσεων ή να τους μεταφέρουμε τις οικονομικές ανησυχίες των ενηλίκων.
Από ποια ηλικία καταλαβαίνουν τα παιδιά την έννοια των χρημάτων;
Ένα παιδί τριών ετών δεν μπορεί να αντιληφθεί τον οικογενειακό προϋπολογισμό με τον τρόπο που τον αντιλαμβάνεται ένας ενήλικας. Μπορεί όμως να αρχίσει να κατανοεί ότι για να αποκτήσουμε κάτι, χρειάζεται να ανταλλάξουμε έναν περιορισμένο πόρο και ότι δεν μπορούμε πάντα να έχουμε όλα όσα επιθυμούμε.
Σύμφωνα με το αμερικανικό Consumer Financial Protection Bureau (CFPB), στην ηλικία των 3 έως 5 ετών τα παιδιά είναι συνήθως πολύ μικρά για να κατανοήσουν αφηρημένες οικονομικές έννοιες. Ωστόσο, αναπτύσσουν ήδη δεξιότητες που αργότερα θα τα βοηθήσουν στη διαχείριση χρημάτων, όπως η οργάνωση, η επιμονή, η ικανότητα επιλογής και η σταδιακή κατανόηση του ότι οι διαθέσιμοι πόροι έχουν όρια.
Αυτό σημαίνει ότι η πρώτη επαφή με την οικονομική διαπαιδαγώγηση δεν χρειάζεται να περιλαμβάνει αριθμούς και σύνθετες εξηγήσεις. Μπορεί να ξεκινήσει με ένα παιχνίδι καταστήματος, με την επιλογή ενός μόνο προϊόντος ανάμεσα σε δύο ή με τη συζήτηση για κάτι που το παιδί επιθυμεί αλλά θα χρειαστεί να περιμένει.
Καθώς μεγαλώνει και αποκτά μεγαλύτερη εξοικείωση με τους αριθμούς, μπορεί σταδιακά να κατανοεί τις τιμές, να συγκρίνει επιλογές και να σχεδιάζει μικρούς αποταμιευτικούς στόχους.
Το σημαντικό είναι να αντιμετωπίζουμε την οικονομική εκπαίδευση ως μια διαδικασία που εξελίσσεται μαζί με το παιδί και όχι ως ένα σύνολο κανόνων που πρέπει να μάθει απότομα.
«Το θέλω» και «το χρειάζομαι» δεν είναι το ίδιο
Μία από τις πρώτες έννοιες που μπορούν να κατανοήσουν τα παιδιά είναι η διαφορά ανάμεσα σε μια ανάγκη και μια επιθυμία.
Το φαγητό, τα κατάλληλα ρούχα, η στέγη και η ιατρική φροντίδα αποτελούν βασικές ανάγκες. Ένα επιπλέον παιχνίδι, ένα καινούργιο αξεσουάρ ή ένα γλυκό που είδαμε στο ταμείο μπορεί να αποτελούν επιθυμίες.
Αυτή η διάκριση, ωστόσο, χρειάζεται να γίνεται χωρίς να υποτιμάμε όσα θέλουν τα παιδιά. Ένα παιχνίδι μπορεί να μην είναι απαραίτητο για την επιβίωσή τους, αλλά το παιχνίδι, η χαρά και η ψυχαγωγία αποτελούν σημαντικά στοιχεία της παιδικής ζωής.
Επομένως, δεν χρειάζεται να τους εξηγούμε ότι οι επιθυμίες τους είναι ασήμαντες. Χρειάζεται να τους δείχνουμε ότι δεν μπορούμε να ικανοποιούμε όλες τις επιθυμίες την ίδια στιγμή.
Για παράδειγμα, όταν ένα παιδί ζητά ένα ακόμη παιχνίδι, μπορούμε να του πούμε: «Βλέπω ότι σου αρέσει πολύ. Σήμερα έχουμε έρθει για τα ψώνια του σπιτιού. Αν εξακολουθείς να το θέλεις, μπορούμε να το βάλουμε στη λίστα σου και να το ξανασυζητήσουμε».
Με αυτόν τον τρόπο αναγνωρίζουμε την επιθυμία του, χωρίς να αισθανόμαστε υποχρεωμένοι να την ικανοποιήσουμε άμεσα.
Παράλληλα, το βοηθάμε να καταλάβει ότι μια οικονομική επιλογή δεν είναι πάντα μια οριστική άρνηση. Μερικές φορές είναι μια απόφαση για το πότε και με ποιον τρόπο θα αποκτήσουμε κάτι.
Πώς εξηγούμε ότι δεν μπορούμε να αγοράζουμε τα πάντα;
Το «δεν έχουμε λεφτά» είναι μια φράση που ακούγεται συχνά μέσα στις οικογένειες. Όμως, ανάλογα με την ηλικία του παιδιού και το πλαίσιο στο οποίο χρησιμοποιείται, μπορεί να δημιουργήσει διαφορετικές εντυπώσεις.
Ένα μικρό παιδί μπορεί να αντιληφθεί τη φράση κυριολεκτικά και να ανησυχήσει ότι η οικογένεια δεν έχει χρήματα ούτε για τις βασικές της ανάγκες. Ένα μεγαλύτερο μπορεί να αισθανθεί ενοχές επειδή ζήτησε κάτι.
Όταν πρόκειται απλώς για μια επιλογή προτεραιοτήτων, είναι συχνά προτιμότερο να εξηγούμε την απόφαση με μεγαλύτερη ακρίβεια.
«Σήμερα έχουμε αποφασίσει να αγοράσουμε αυτά που χρειαζόμαστε για το σπίτι».
«Αυτό το παιχνίδι κοστίζει περισσότερο απ’ όσο έχουμε προγραμματίσει να ξοδέψουμε».
«Μπορούμε να διαλέξουμε ένα από τα δύο, όχι και τα δύο».
Οι απλές, συγκεκριμένες εξηγήσεις βοηθούν τα παιδιά να κατανοήσουν ότι οι οικονομικές αποφάσεις σχετίζονται με τον προγραμματισμό και τις προτεραιότητες.
Βέβαια, δεν θα δεχτούν πάντα με ευκολία μια άρνηση. Μπορεί να απογοητευτούν, να θυμώσουν ή να κλάψουν, ιδιαίτερα όταν είναι μικρά. Αυτό δεν σημαίνει ότι η συζήτηση απέτυχε.
Η απογοήτευση είναι ένα φυσιολογικό συναίσθημα και οι γονείς μπορούν να το αναγνωρίσουν χωρίς να αλλάξουν απαραίτητα την απόφασή τους.
Ο πρώτος κουμπαράς: Ένα παιχνίδι με πραγματική αξία
Ο κουμπαράς παραμένει ένας απλός και κατανοητός τρόπος για να έρθει ένα παιδί σε επαφή με την αποταμίευση.
Δεν χρειάζεται να έχει μεγάλο ποσό. Ούτε να γεμίσει γρήγορα. Αυτό που έχει σημασία είναι να μπορεί το παιδί να παρακολουθήσει πώς ένα μικρό ποσό αυξάνεται σταδιακά και πώς μπορεί να χρησιμοποιηθεί για έναν συγκεκριμένο σκοπό.
Για παράδειγμα, ένα παιδί σχολικής ηλικίας μπορεί να επιλέξει ένα βιβλίο ή ένα παιχνίδι που θέλει να αγοράσει και να συμφωνήσει με τους γονείς του ότι θα αποταμιεύει μέρος από τα χρήματα που λαμβάνει, εφόσον αυτό είναι εφικτό για την οικογένεια.
Μια ζωγραφιά του επιθυμητού αντικειμένου ή ένας πίνακας όπου σημειώνεται η πρόοδος μπορεί να κάνει τον στόχο περισσότερο κατανοητό.
Το CFPB προτείνει δραστηριότητες με συγκεκριμένους αποταμιευτικούς στόχους, ώστε τα παιδιά να συνδέουν την αποταμίευση με μια επιθυμία που έχει προσωπική σημασία.
Χρειάζεται όμως να θυμόμαστε ότι ο σκοπός δεν είναι να μάθουμε στο παιδί ότι πρέπει να αποταμιεύει κάθε ευρώ και να αποφεύγει κάθε μικρή χαρά. Η σωστή διαχείριση χρημάτων περιλαμβάνει και τη δυνατότητα να ξοδεύουμε συνειδητά, όχι μόνο να αποταμιεύουμε.
Πότε ξεκινάμε το χαρτζιλίκι;
Δεν υπάρχει μία συγκεκριμένη ηλικία στην οποία όλα τα παιδιά πρέπει να αρχίσουν να παίρνουν χαρτζιλίκι.
Ορισμένες οικογένειες το εισάγουν στα πρώτα χρόνια του δημοτικού, όταν το παιδί αρχίζει να κατανοεί καλύτερα τα ποσά και να κάνει απλούς υπολογισμούς. Άλλες επιλέγουν να περιμένουν περισσότερο ή δεν έχουν τη δυνατότητα να προσφέρουν σταθερό χαρτζιλίκι.
Καμία από αυτές τις επιλογές δεν καθορίζει από μόνη της αν ένα παιδί θα αποκτήσει σωστή οικονομική συμπεριφορά.
Αν οι γονείς αποφασίσουν να δίνουν χαρτζιλίκι, μπορούν να συμφωνήσουν ένα μικρό και σταθερό ποσό, ανάλογο με τις οικονομικές δυνατότητες της οικογένειας και την ηλικία του παιδιού. Παράλληλα, χρειάζεται να συζητήσουν τι μπορεί να καλύπτει αυτό το ποσό και ποιες δαπάνες εξακολουθούν να αποτελούν ευθύνη των ενηλίκων.
Το σημαντικότερο είναι να έχει το παιδί την ευκαιρία να παίρνει ορισμένες αποφάσεις.
Αν ξοδέψει όλο το χαρτζιλίκι του τις πρώτες ημέρες και στη συνέχεια θελήσει να αγοράσει κάτι άλλο, η εμπειρία αυτή μπορεί να αποτελέσει αφορμή για συζήτηση σχετικά με τον προγραμματισμό.
Δεν χρειάζεται να το μαλώσουμε ή να το κάνουμε να αισθανθεί ανεύθυνο. Μπορούμε να το ρωτήσουμε τι θα μπορούσε να κάνει διαφορετικά την επόμενη φορά.
Το χαρτζιλίκι αποκτά εκπαιδευτική αξία όταν συνοδεύεται από κατάλληλη καθοδήγηση και χώρο για μικρά, ασφαλή λάθη.
Να συνδέουμε το χαρτζιλίκι με τις δουλειές του σπιτιού;
Το ερώτημα απασχολεί πολλούς γονείς. Είναι καλύτερο να δίνουμε χρήματα στο παιδί επειδή τακτοποίησε το δωμάτιό του ή βοήθησε σε μια οικογενειακή υποχρέωση;
Δεν υπάρχει μία λύση που να ταιριάζει σε όλες τις οικογένειες. Ωστόσο, έχει σημασία να ξεχωρίζουμε τη συμμετοχή στην οικογενειακή ζωή από την αμειβόμενη εργασία.
Ένα παιδί μπορεί να αναλαμβάνει μικρές, κατάλληλες για την ηλικία του υποχρεώσεις επειδή αποτελεί μέλος της οικογένειας και συμμετέχει στη φροντίδα του κοινού χώρου. Δεν χρειάζεται κάθε πράξη συνεργασίας να συνοδεύεται από οικονομική ανταμοιβή.
Από την άλλη πλευρά, μια πρόσθετη, περιστασιακή εργασία, έξω από τις συνηθισμένες του υποχρεώσεις, μπορεί σε ορισμένες οικογένειες να αξιοποιηθεί ως ευκαιρία για να συζητηθεί η σχέση ανάμεσα στην προσπάθεια και στην αμοιβή.
Σε κάθε περίπτωση, η αγάπη, η προσοχή και η αποδοχή των γονιών δεν πρέπει να συνδέονται με την οικονομική συμπεριφορά του παιδιού.
Το ζητούμενο είναι να κατανοήσει την αξία της συνεργασίας και των χρημάτων, όχι να αισθανθεί ότι όλες οι σχέσεις και όλες οι πράξεις φροντίδας έχουν μια τιμή.
Μαθαίνουμε μέσα από τις καθημερινές αγορές
Οι γονείς δεν χρειάζεται να οργανώνουν ειδικά μαθήματα για να μιλήσουν στα παιδιά τους για τα χρήματα. Οι ευκαιρίες υπάρχουν ήδη στην καθημερινότητα.
Στο σούπερ μάρκετ, για παράδειγμα, ένα παιδί δημοτικού μπορεί να συγκρίνει τις τιμές δύο παρόμοιων προϊόντων και να παρατηρήσει ότι η ακριβότερη επιλογή δεν είναι απαραίτητα η καταλληλότερη. Σε μεγαλύτερη ηλικία μπορεί να εξοικειωθεί και με την ποσότητα ή την τιμή ανά μονάδα, ώστε να κάνει πιο ουσιαστικές συγκρίσεις.
Πριν από μια οικογενειακή έξοδο, μπορούμε να εξηγήσουμε ότι υπάρχει ένα συγκεκριμένο ποσό για τη δραστηριότητα και να προσφέρουμε στο παιδί δύο εφικτές επιλογές.
Ακόμη και ο προγραμματισμός ενός γενέθλιου πάρτι μπορεί να γίνει μια ευκαιρία να συζητήσουμε πώς επιλέγουμε ανάμεσα σε διαφορετικά πράγματα που θα θέλαμε να κάνουμε.
Αυτές οι συζητήσεις δεν πρέπει να μετατρέπονται σε διαρκή έλεγχο του κόστους. Σκοπός είναι να δείξουμε στα παιδιά πώς σκεφτόμαστε πριν πάρουμε μια απόφαση.
Η οικονομική διαπαιδαγώγηση γίνεται πιο ουσιαστική όταν συνδέεται με πραγματικές εμπειρίες και όχι μόνο με αφηρημένες συμβουλές.
Τα παιδιά παρατηρούν και τη δική μας σχέση με τα χρήματα
Ένα παιδί μπορεί να ακούει συχνά ότι πρέπει να κάνει οικονομία και ταυτόχρονα να βλέπει τους γονείς του να αγοράζουν παρορμητικά πράγματα που δεν χρειάζονται. Μπορεί επίσης να ακούει ότι τα χρήματα δεν φέρνουν την ευτυχία, αλλά να παρατηρεί ότι οι συζητήσεις στο σπίτι περιστρέφονται διαρκώς γύρω από το κόστος και τις αγορές.
Τα παιδιά μαθαίνουν όχι μόνο από όσα τους λέμε, αλλά και από όσα μας βλέπουν να κάνουμε.
Η έρευνα PISA 2022 του ΟΟΣΑ δείχνει ότι οι συζητήσεις με τους γονείς για προσωπικές οικονομικές αποφάσεις συνδέονται με υψηλότερες επιδόσεις στον χρηματοοικονομικό εγγραμματισμό των 15χρονων, ακόμη και όταν λαμβάνονται υπόψη ορισμένα κοινωνικοδημογραφικά χαρακτηριστικά. Η συσχέτιση αυτή δεν αποδεικνύει ότι οι συζητήσεις από μόνες τους προκαλούν καλύτερες επιδόσεις, υπογραμμίζει όμως τη σημασία του οικογενειακού περιβάλλοντος.
Δεν χρειάζεται, επομένως, να παρουσιάζουμε τους εαυτούς μας ως ειδικούς στα οικονομικά.
Μπορούμε απλώς να εξηγούμε τις επιλογές μας: γιατί συγκρίνουμε τιμές, γιατί περιμένουμε πριν κάνουμε μια ακριβή αγορά ή γιατί αποφασίσαμε να διαθέσουμε χρήματα σε μια οικογενειακή εμπειρία αντί για ένα ακόμη αντικείμενο.
Με αυτόν τον τρόπο, τα παιδιά αντιλαμβάνονται ότι η διαχείριση χρημάτων δεν είναι μια διαδικασία που αφορά μόνο αριθμούς. Συνδέεται με προσωπικές ανάγκες, αξίες και προτεραιότητες.
Τι λέμε όταν η οικογένεια αντιμετωπίζει οικονομικές δυσκολίες;
Η οικονομική διαπαιδαγώγηση αποκτά ιδιαίτερη σημασία όταν μια οικογένεια αντιμετωπίζει πραγματικές δυσκολίες.
Τα παιδιά συχνά αντιλαμβάνονται την αλλαγή στην καθημερινότητα, ακόμη κι αν οι γονείς αποφεύγουν να μιλήσουν γι’ αυτήν. Μπορεί να παρατηρήσουν ότι περιορίζονται οι έξοδοι, ότι δεν αγοράζονται πράγματα όπως παλαιότερα ή ότι οι ενήλικες δείχνουν ανήσυχοι.
Η απόλυτη σιωπή δεν είναι απαραίτητα η καλύτερη λύση. Ούτε όμως χρειάζεται να μοιραστούμε μαζί τους κάθε λεπτομέρεια για λογαριασμούς, χρέη ή επαγγελματικά προβλήματα.
Μπορούμε να δώσουμε μια ειλικρινή αλλά κατάλληλη για την ηλικία τους εξήγηση.
«Αυτή την περίοδο προσέχουμε περισσότερο τα έξοδά μας, οπότε θα επιλέγουμε πιο οικονομικές δραστηριότητες».
«Δεν μπορούμε να αγοράσουμε τώρα αυτό που θέλεις, αλλά μπορούμε να βρούμε κάτι άλλο που θα απολαύσουμε μαζί».
Αν το παιδί ανησυχήσει για την ασφάλεια της οικογένειας, χρειάζεται να ακούσουμε προσεκτικά τους φόβους του και να του εξηγήσουμε, με ειλικρίνεια και χωρίς υποσχέσεις που δεν μπορούμε να εγγυηθούμε, ότι οι ενήλικες είναι εκείνοι που έχουν την ευθύνη της διαχείρισης των οικονομικών ζητημάτων.
Πάνω απ’ όλα, χρειάζεται να αποφύγουμε να το κάνουμε να αισθανθεί ότι οι επιθυμίες του αποτελούν την αιτία των οικονομικών προβλημάτων.
Η οικονομική εκπαίδευση δεν πρέπει να μετατρέπεται σε μεταφορά του άγχους των γονιών στα παιδιά.
Πώς εξηγούμε το χρήμα σε μια εποχή ψηφιακών αγορών;
Για τα σημερινά παιδιά, τα χρήματα δεν έχουν πάντα τη μορφή χαρτονομισμάτων και κερμάτων.
Οι αγορές πραγματοποιούνται με κάρτες, ηλεκτρονικά πορτοφόλια και εφαρμογές. Μέσα σε ένα παιχνίδι, ένα παιδί μπορεί να συναντήσει ψηφιακά αντικείμενα, πρόσθετες λειτουργίες ή αγορές που απαιτούν πραγματικά χρήματα.
Αυτό δημιουργεί νέες προκλήσεις, ιδιαίτερα όταν οι μικρότερες ηλικίες δυσκολεύονται να συνδέσουν μια ψηφιακή συναλλαγή με την πραγματική οικονομική της αξία.
Οι γονείς μπορούν να εξηγούν ότι η πληρωμή με κάρτα ή κινητό δεν σημαίνει ότι τα χρήματα είναι απεριόριστα. Ότι μια αγορά μέσα σε ένα παιχνίδι εξακολουθεί να έχει κόστος και ότι κάθε ηλεκτρονική συναλλαγή χρειάζεται προσοχή.
Για τα μεγαλύτερα παιδιά και τους εφήβους, η συζήτηση μπορεί να περιλαμβάνει τη διαφήμιση, τις συνδρομές, τις αυτόματες ανανεώσεις, την προστασία προσωπικών δεδομένων και τη σημασία της σύγκρισης τιμών.
Η σταδιακή εξοικείωση με τις ψηφιακές πληρωμές είναι πλέον μέρος της οικονομικής διαπαιδαγώγησης, αλλά χρειάζεται να συνοδεύεται από σαφή όρια και κατάλληλη εποπτεία.
Πέντε μικρές δραστηριότητες για το σπίτι
Η εκμάθηση της αξίας των χρημάτων μπορεί να γίνει ευχάριστη και δημιουργική, χωρίς να απαιτεί ακριβά υλικά ή πραγματικές αγορές.
Το δικό μας κατάστημα: Για παιδιά προσχολικής ηλικίας, ένα παιχνίδι με προϊόντα, καρτελάκια τιμών και χάρτινα χρήματα μπορεί να τα βοηθήσει να εξοικειωθούν με την έννοια της ανταλλαγής και της επιλογής.
Ο στόχος του κουμπαρά: Ένα παιδί σχολικής ηλικίας μπορεί να επιλέξει έναν μικρό, ρεαλιστικό στόχο και να παρακολουθεί την πρόοδό του με ζωγραφιές ή αυτοκόλλητα.
Το καλάθι των επιλογών: Δίνουμε στο παιδί ένα υποθετικό ποσό και φωτογραφίες διαφορετικών προϊόντων. Το καλούμε να επιλέξει τι θα αγόραζε και να εξηγήσει το σκεπτικό του.
Η λίστα για την εκδρομή: Οργανώνουμε μαζί όσα χρειάζονται για μια οικογενειακή έξοδο, συζητώντας ποιες επιλογές είναι απαραίτητες και ποιες προαιρετικές.
Μικροί ερευνητές τιμών: Για μεγαλύτερα παιδιά, συγκρίνουμε το κόστος ενός προϊόντος σε διαφορετικά καταστήματα, εξετάζοντας όχι μόνο την τιμή αλλά και την ποιότητα, την ποσότητα και τη χρησιμότητά του.
Αυτές οι δραστηριότητες δεν έχουν στόχο να μετατρέψουν τα παιδιά σε μικρούς λογιστές. Τα βοηθούν να εξασκηθούν στην επιλογή, στον προγραμματισμό και στη σταδιακή ανάληψη ευθύνης.
Η αξία των πραγμάτων δεν είναι πάντα η τιμή τους
Υπάρχει, τέλος, κάτι που αξίζει να θυμόμαστε κάθε φορά που μιλάμε στα παιδιά για τα χρήματα.
Η οικονομική διαπαιδαγώγηση δεν αφορά μόνο την αποταμίευση, την κατανάλωση ή την ικανότητα να βρίσκουμε τη χαμηλότερη τιμή. Αφορά και τον τρόπο με τον οποίο αντιλαμβανόμαστε την αξία των πραγμάτων.
Ένα δώρο δεν είναι σημαντικό μόνο επειδή κοστίζει πολύ. Μια οικογενειακή δραστηριότητα δεν χρειάζεται να είναι ακριβή για να αποτελέσει μια όμορφη ανάμνηση. Και το πόσα χρήματα διαθέτει μια οικογένεια δεν καθορίζει την αξία των ανθρώπων που την αποτελούν.
Όταν τα παιδιά μεγαλώνουν μέσα σε ένα περιβάλλον όπου οι οικονομικές αποφάσεις συζητιούνται με ειλικρίνεια, χωρίς υπερβολικό φόβο ή ενοχές, αποκτούν σταδιακά μια πιο ολοκληρωμένη εικόνα για τη διαχείριση των χρημάτων.
Μαθαίνουν ότι μπορούν να επιθυμούν κάτι χωρίς να χρειάζεται να το αποκτήσουν αμέσως. Ότι η αποταμίευση μπορεί να τους δώσει περισσότερες επιλογές στο μέλλον. Ότι ένα λάθος στις αγορές δεν σημαίνει αποτυχία, αλλά μπορεί να γίνει ευκαιρία για μάθηση.
Και, κυρίως, ότι τα χρήματα αποτελούν ένα μέσο για να καλύπτουμε ανάγκες και να πραγματοποιούμε επιθυμίες, όχι ένα μέτρο της προσωπικής μας αξίας.
Την επόμενη φορά, λοιπόν, που θα ακούσουμε το γνώριμο «Μαμά, μου το αγοράζεις;», ίσως έχουμε μπροστά μας κάτι περισσότερο από μια ακόμη παιδική απαίτηση.
Μια μικρή ευκαιρία να μιλήσουμε για τις επιλογές, τις προτεραιότητες και την αξία των χρημάτων, με τρόπο που το παιδί μπορεί πραγματικά να καταλάβει.